
Vereinsrecht
Mitglieder ohne Einfluss auf den Verein: Wann ist ein Notvorstand nach § 29 BGB zulässig?
Die gerichtliche Bestellung eines Notvorstands nach § 29 BGB setzt einen dringenden Vertretungsmangel voraus. Weder die drohende weitere Schädigung eines insolventen Vereins noch Schwierigkeiten bei der Durchsetzung von Auskunftsansprüchen rechtfertigen für sich genommen einen Eingriff in die Vereinsautonomie.
Dürfen Behörden die Erlaubnis für Cannabis-Clubs mit zusätzlichen Pflichten verbinden?
Eine Anbauerlaubnis für Cannabis-Clubs darf zwar mit Nebenbestimmungen verbunden werden. Die Behörde darf jedoch keine zusätzlichen dauerhaften Nachweis-, Erreichbarkeits- oder Vergütungspflichten ohne gesetzliche Grundlage anordnen.
Cannabis-Vereine im Industriegebiet: Warum scheitert die Baugenehmigung?
Cannabis-Anbauvereinigungen sind in Industriegebieten mangels Gewinnerzielungsabsicht weder als Gewerbebetriebe allgemein zulässig noch ohne Weiteres als Anlagen für kulturelle oder soziale Zwecke ausnahmsweise genehmigungsfähig (VG Würzburg, Urt. v. 24.09.2026, Az. W 5 K 26.42).
Steuerrecht
Ersatzerbschaftsteuer bei Familienstiftungen: Gilt das Abzugsverbot auch ohne Vermögensübergang?
Eine Familienstiftung darf die von ihr selbst geschuldete Ersatzerbschaftsteuer nicht von ihrer eigenen steuerlichen Bemessungsgrundlage abziehen. Das Abzugsverbot des § 10 Abs. 8 ErbStG a.F. erfasst die Ersatzerbschaftsteuer auch dann, wenn es an einem tatsächlichen Vermögensübergang und damit an einem Erwerb durch die Stiftung fehlt.
Sind steuerliche Nachteile bei grenzüberschreitenden Stiftungszuwendungen unionsrechtlich gerechtfertigt?
Die unterschiedliche steuerliche Behandlung von Stiftungszuwendungen an inländische und ausländische Begünstigte kann trotz einer Beschränkung der Kapitalverkehrsfreiheit aufgrund des Ziels der Einmalbesteuerung gerechtfertigt sein.
Kulturzuschüsse und Gemeinnützigkeit: Wann unterliegen öffentliche Fördermittel der Umsatzsteuer?
Öffentliche Kulturzuschüsse unterliegen der Umsatzsteuer, wenn ihre Auszahlung unmittelbar an die Erfüllung vertraglich vereinbarter Leistungen geknüpft ist. Der kulturpolitische Förderzweck steht einem steuerbaren Leistungsaustausch nicht entgegen.
Gemeinnützigkeitsrecht
Kulturzuschüsse und Gemeinnützigkeit: Wann unterliegen öffentliche Fördermittel der Umsatzsteuer?
Öffentliche Kulturzuschüsse unterliegen der Umsatzsteuer, wenn ihre Auszahlung unmittelbar an die Erfüllung vertraglich vereinbarter Leistungen geknüpft ist. Der kulturpolitische Förderzweck steht einem steuerbaren Leistungsaustausch nicht entgegen.
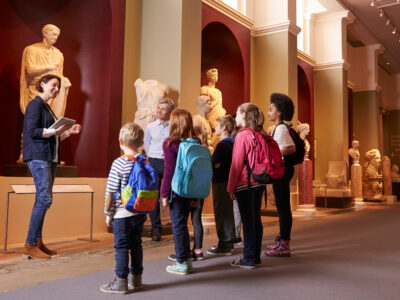
Gemeinnützig und trotzdem umsatzsteuerpflichtig: Was gilt für freie Museumspädagogen?
Museumsführungen und museumspädagogische Bildungsveranstaltungen erfüllen nicht die „gleichen kulturellen Aufgaben“ wie ein Museum, wenn sie sich auf Wissensvermittlung und Bildung beschränken. Eine Gleichartigkeitsbescheinigung nach § 4 Nr. 20 a) Satz 2 UStG ist dann nicht zu erteilen.
Künstlersozialabgabe trotz Gemeinnützigkeit – wann trifft es Vereine?
Ein gemeinnütziger Verein unterliegt der Künstlersozialabgabe, wenn er regelmäßig selbstständige Künstler oder Publizisten für seine eigene Öffentlichkeitsarbeit oder die Öffentlichkeitsarbeit einer von ihm geförderten Institution beauftragt.

