
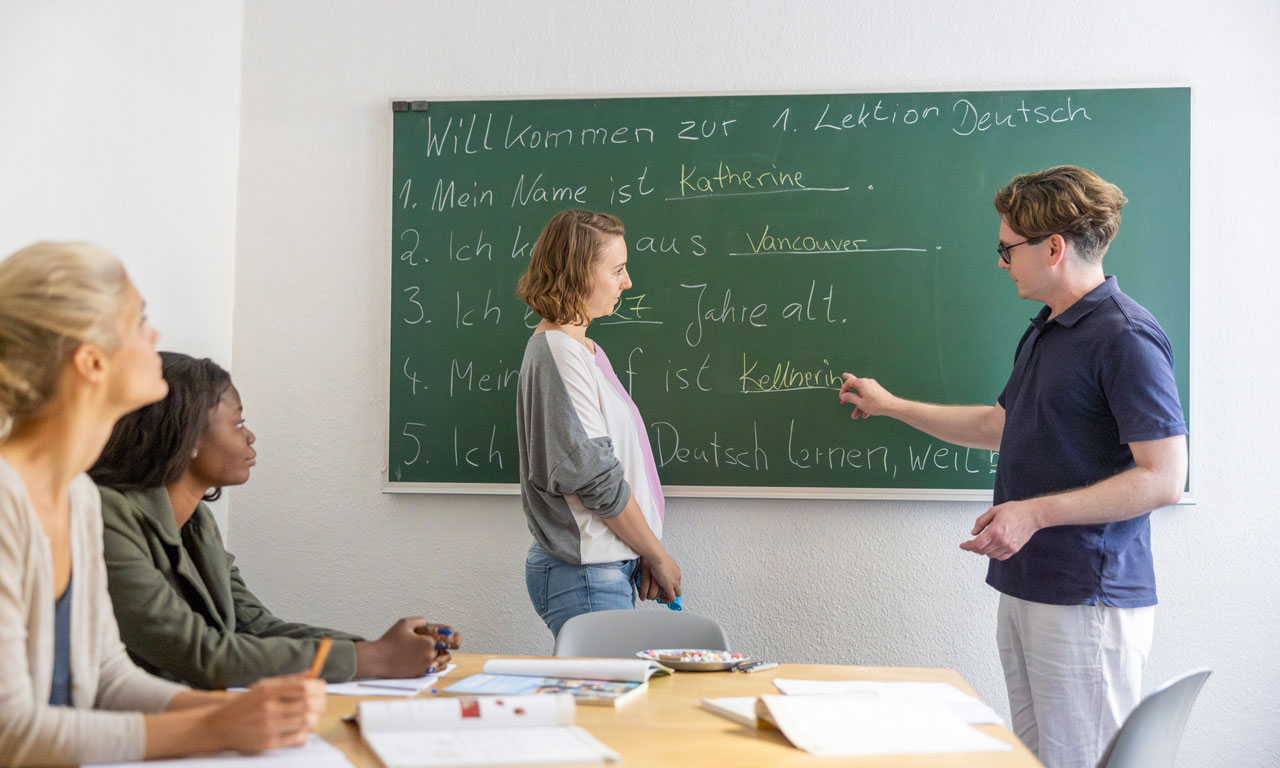
Integrations- und Berufssprachkurse steuerfrei: Welche Erleichterungen gelten jetzt für gemeinnützige Organisationen?
Die BAMF-Zulassung ersetzt bei gemeinnützigen Organisationen nunmehr auch für berufsbezogene Deutschsprachkurse die zur Umsatzsteuerbefreiung nach § 4 Nr. 21 S. 1 Buchst. a Doppelbuchst. bb UStG erforderliche Landesbescheinigung (Finanzministerium Schleswig-Holstein, Erlass v. 08.05.2026, Az. VI 358 – S 7179 – 255974/2026).
Worum geht es?
Nach § 4 Nr. 21 S. 1 Buchst. a Doppelbuchst. bb UStG setzt die Umsatzsteuerbefreiung von Bildungsleistungen grundsätzlich eine Bescheinigung der zuständigen Landesbehörde voraus. Im vereinfachten Bescheinigungsverfahren nach Abschn. 4.21.7 Abs. 5 UStAE kann diese durch eine BAMF-Zulassung ersetzt werden, sofern die Landesbehörden dem zugestimmt haben.
Für Integrationskurse nach § 43 AufenthG hatten die zuständigen Landesbehörden bereits im Dezember 2011 der Anerkennung der BAMF-Zulassung zugestimmt. Für berufsbezogene Deutschsprachkurse nach § 45a AufenthG fehlte hingegen bislang ein entsprechendes Einverständnis.
Vor diesem Hintergrund konkretisiert das Finanzministerium Schleswig-Holstein mit Erlass vom 8. Mai 2026 die Anwendung des vereinfachten Bescheinigungsverfahrens auf beide Kursarten.
Was hat sich nun geändert?
…
Dies ist geschützter Inhalt. Du benötigst nur eine kostenlose Mitgliedschaft, um ihn anzusehen. Dafür reicht Deine E-Mail-Adresse.
Schon Mitglied? Hier einloggen:
Bildnachweis: Portra, Stock-Fotografie-ID: 2272966392


Schreibe einen Kommentar
Du musst angemeldet sein, um einen Kommentar abzugeben.